Ο Θεόφιλος Λεονταρίδης ζητά ισχυρότερη προστασία για τους δανειολήπτες
Περισσότερη διαφάνεια και αυστηρότεροι κανόνες για τις εταιρείες διαχείρισης απαιτήσεων
Περισσότερη διαφάνεια και αυστηρότεροι κανόνες για τις εταιρείες διαχείρισης απαιτήσεων
1. Σταθερό επιτόκιο 3% για ευάλωτους και επιλέξιμους οφειλέτες που εντάσσονται στον εξωδικαστικό μηχανισμό
2. Αυτόματος επανυπολογισμός συγκεκριμένων παλαιών επαγγελματικών αγροτικών οφειλών υποχρεωτικά από τις τράπεζες και τους διαχειριστές των απαιτήσεων
3. Συνολική απαίτηση δεν μπορεί να υπερβαίνει το διπλάσιο του κεφαλαίου που πραγματικά έλαβε ο αγρότης
4. Έως 120 δόσεις για παλαιές οφειλές προς φορολογική διοίκηση και φορείς κοινωνικής ασφάλισης
5. 15% ανώτατο όριο προκαταβολής οφειλών
6. Πρόστιμα έως και 500.000 ευρώ σε servicers για περιπτώσεις παραβίασης των υποχρεώσεών τους
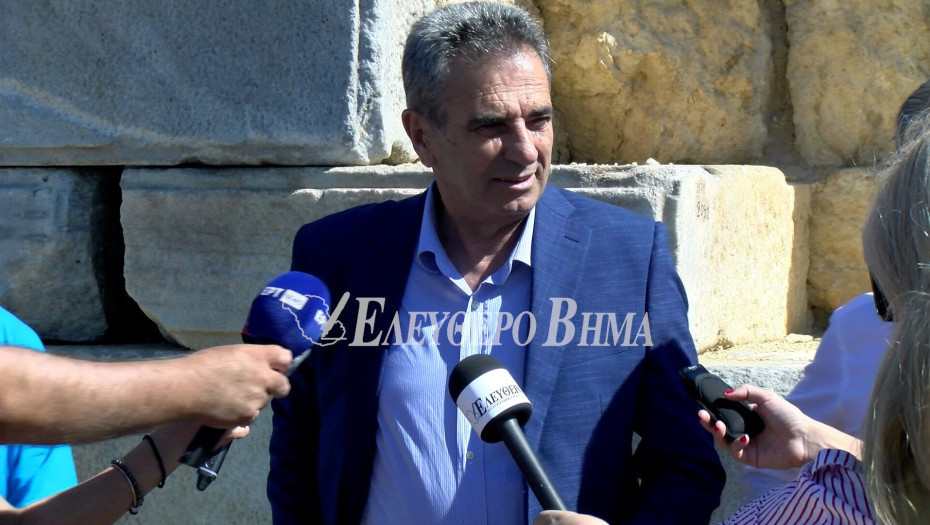
Σημαντικές παρεμβάσεις για την ενίσχυση της προστασίας των δανειοληπτών, τη διαφάνεια στη λειτουργία των εταιρειών διαχείρισης απαιτήσεων και τη διευκόλυνση όσων επιδιώκουν να ρυθμίσουν τις οφειλές τους περιλαμβάνει το νέο νομοσχέδιο, όπως ανέφερε στην ομιλία του στη Βουλή ο Βουλευτής Σερρών της Νέας Δημοκρατίας Θεόφιλος Λεονταρίδης.
Όπως επισημαίνεται, βασική προϋπόθεση για μια δίκαιη αντιμετώπιση του ιδιωτικού χρέους είναι να γνωρίζει κάθε οφειλέτης με σαφήνεια την πραγματική εικόνα της οφειλής του: το ύψος της, τις καταβολές που έχουν πραγματοποιηθεί, τον τρόπο υπολογισμού των τόκων και το ποσό που απομένει να εξοφληθεί.
Στην κατεύθυνση αυτή, θεσπίζεται υποχρέωση των εταιρειών διαχείρισης να παρέχουν στους δανειολήπτες πλήρη και αναλυτική ενημέρωση, χωρίς οικονομική επιβάρυνση και μέσα σε συγκεκριμένη προθεσμία. Παράλληλα, προβλέπονται αυστηρότερες κυρώσεις για περιπτώσεις παραβίασης των υποχρεώσεών τους, με τα διοικητικά πρόστιμα να μπορούν να φθάσουν έως και τις 500.000 ευρώ.
Ιδιαίτερη σημασία έχει και η πρόβλεψη για τους συνεπείς δανειολήπτες. Όσοι τηρούν τους όρους μιας ενεργής ρύθμισης δεν μπορεί να βρίσκονται αντιμέτωποι με μέτρα αναγκαστικής εκτέλεσης όσο ανταποκρίνονται στις υποχρεώσεις τους. Με αυτόν τον τρόπο αναγνωρίζεται στην πράξη η προσπάθεια όσων, παρά τις δυσκολίες, επιλέγουν να εξυπηρετούν τις οφειλές τους.
Το νέο πλαίσιο ενισχύει επίσης τη δυνατότητα απευθείας διαπραγμάτευσης μεταξύ οφειλέτη και πιστωτή, με συγκεκριμένα χρονικά περιθώρια και υποχρέωση αιτιολογημένης απάντησης. Προβλέπεται, μεταξύ άλλων, ανώτατο όριο προκαταβολής 15% για τη συγκεκριμένη διαδικασία, ώστε να διευκολύνεται η αναζήτηση βιώσιμης λύσης.
Ιδιαίτερη σημασία για τον αγροτικό κόσμο έχει η πρόβλεψη για τον αυτόματο επανυπολογισμό συγκεκριμένων παλαιών επαγγελματικών αγροτικών οφειλών. Διατηρούνται τα ειδικά ευνοϊκότερα όρια, σύμφωνα με τα οποία η συνολική απαίτηση δεν μπορεί να υπερβαίνει το διπλάσιο του κεφαλαίου που πραγματικά έλαβε ο αγρότης. Το σημαντικότερο είναι ότι πλέον ο επανυπολογισμός θα πραγματοποιείται υποχρεωτικά από τις τράπεζες και τους διαχειριστές των απαιτήσεων, χωρίς να απαιτείται από τον αγρότη να υποβάλει αίτηση ή να προσφύγει στη Δικαιοσύνη. Πρόκειται για μια ουσιαστική παρέμβαση που μπορεί να ανακουφίσει δικαιούχους αγρότες από παλαιές, υπέρογκες οφειλές.
Παράλληλα, παρέχεται η δυνατότητα ρύθμισης επιλέξιμων παλαιών οφειλών προς τη φορολογική διοίκηση και τους φορείς κοινωνικής ασφάλισης σε έως 120 δόσεις. Πρόκειται για μια παρέμβαση που μπορεί να δώσει ουσιαστική ανάσα σε επαγγελματίες, μικρές επιχειρήσεις και παραγωγούς, οι οποίοι χρειάζονται ένα ρεαλιστικό πλαίσιο για να τακτοποιήσουν τις εκκρεμότητές τους και να συνεχίσουν τη δραστηριότητά τους.
Σημαντικές είναι ακόμη οι προβλέψεις για την ενίσχυση της εποπτείας των εταιρειών διαχείρισης απαιτήσεων, τους ελέγχους στα χαρτοφυλάκια τιτλοποιήσεων με κρατική εγγύηση, καθώς και την ενδυνάμωση των αρμοδιοτήτων της Τράπεζας της Ελλάδος.
Κατά τη συζήτηση του νομοσχεδίου στην αρμόδια κοινοβουλευτική επιτροπή, υπήρξαν παρεμβάσεις και διευκρινίσεις επί επιμέρους διατάξεων, ενώ ανακοινώθηκε η απόσυρση του άρθρου 23, μετά τις παρατηρήσεις που διατυπώθηκαν.
Το νομοσχέδιο περιλαμβάνει, επιπλέον, ρυθμίσεις για τη φορολογική μεταχείριση και την εποπτεία των κρυπτοστοιχείων, τη λογιστική μεταρρύθμιση της Γενικής Κυβέρνησης, καθώς και την ενίσχυση των συλλογικών επενδύσεων και της κεφαλαιαγοράς.
Η αντιμετώπιση του ιδιωτικού χρέους απαιτεί κανόνες που εφαρμόζονται, διαφάνεια και ουσιαστικές δυνατότητες ρύθμισης. Η προστασία εκείνου που προσπαθεί να είναι συνεπής, η υποχρέωση των εταιρειών διαχείρισης να λογοδοτούν και η δημιουργία ρεαλιστικών λύσεων για τους οφειλέτες αποτελούν αναγκαία βήματα προς αυτή την κατεύθυνση.
Το πλήρες κείμενο της ομιλίας του κ. Λεονταρίδη έχει ως εξής:
Η σημερινή νέα παρέμβαση και περαιτέρω βελτίωση των διατάξεων υπέρ των δανειοληπτών του νομοσχεδίου του Υπουργείου Εθνικής Οικονομίας και Οικονομικών «Ενίσχυση εποπτείας των υπό διαχείριση απαιτήσεων από δάνεια και πιστωτές, προστασία συνεπών οφειλετών» από τον Υπουργό, τον κ. Πιερρακάκη, εστιάζεται στην ελάφρυνση των ευάλωτων οφειλετών και στην αυστηροποίηση του πλαισίου λειτουργίας για τους servicers.
Πρώτον, με το σταθερό επιτόκιο 3% για τους ευάλωτους και επιλέξιμους οφειλέτες που εντάσσονται στον εξωδικαστικό μηχανισμό. Δεύτερον, αύξηση πρωτοφανών προστίμων στους servicers σε περίπτωση παραβάσεων ή μη συμμόρφωσης με τους κανόνες διαφάνειας και καλής συμπεριφοράς απέναντι στους δανειολήπτες. Τρίτον, θέσπιση σαφών και αυστηρών κανόνων λειτουργίας των funds και των servicers υπέρ των πολιτών.
Η αξιοπιστία μιας οικονομίας δεν κρίνεται μόνο από τους δείκτες της ούτε αποκλειστικά από την πορεία των χρηματοπιστωτικών ιδρυμάτων, κρίνεται από κάτι πολύ πιο καθημερινό. Από το εάν ένας πολίτης γνωρίζει με σαφήνεια τι οφείλει, αν μπορεί να συνεννοηθεί με εκείνον που διαχειρίζεται την οφειλή του και αν έχει τη δυνατότητα να ανταποκριθεί στις υποχρεώσεις του χωρίς να βρίσκεται διαρκώς αντιμέτωπος με αβεβαιότητα.
Αυτό είναι ένα από τα ουσιαστικά ζητήματα που επιχειρεί να αντιμετωπίσει το σημερινό νομοσχέδιο και έχει σημασία να το δούμε πέρα από τον μεγάλο αριθμό των άρθρων του και την τεχνική πολυπλοκότητα ορισμένων ρυθμίσεων.
Για πολλά νοικοκυριά και επαγγελματίες η διαχείριση ενός δανείου δεν είναι μια απλή οικονομική συναλλαγή, είναι μια σχέση που επηρεάζει τον οικογενειακό προγραμματισμό, τη λειτουργία μιας επιχείρησης, ακόμη και τη δυνατότητα διατήρησης μιας περιουσίας. Όταν, λοιπόν, ο πολίτης δεν έχει πλήρη εικόνα για το υπόλοιπο της οφειλής του, τις χρεώσεις και τις πληρωμές που έχουν καταγραφεί δεν μπορεί να σχεδιάσει με ασφάλεια τα επόμενα βήματά του.
Γι’ αυτό θεωρώ ιδιαίτερα σημαντική την πρόβλεψη που υποχρεώνει τις εταιρείες διαχείρισης να παρέχουν δωρεάν και μέσα σε συγκεκριμένο χρονικό διάστημα, αναλυτικά στοιχεία για την οφειλή.
Η υποχρέωση αυτή δεν είναι μια τυπική, διαδικαστική λεπτομέρεια, δίνει στον δανειολήπτη τη δυνατότητα να ελέγξει τα δεδομένα που τον αφορούν και να γνωρίζει σε ποια βάση καλείται να ανταποκριθεί και όταν η ενημέρωση δεν παρέχεται εγκαίρως προβλέπονται συνέπειες για τον διαχειριστή.
Εξίσου ουσιαστικό είναι ότι η συμπεριφορά του δανειολήπτη που τηρεί μια συμφωνημένη ρύθμιση αποκτά πλέον συγκεκριμένη θεσμική προστασία. Δεν μπορεί να αντιμετωπίζεται με τον ίδιο τρόπο εκείνος που καταβάλλει συστηματικά τις συμφωνημένες δόσεις και εκείνος που αθετεί τις υποχρεώσεις του. Η τήρηση μιας ρύθμισης πρέπει να έχει πραγματικό αντίκρισμα και να δημιουργεί ασφάλεια στον πολίτη.
Σε αυτή την κατεύθυνση κινούνται οι προβλέψεις για τον περιορισμό των ενεργειών αναγκαστικής είσπραξης όσο η συμφωνία τηρείται, αλλά και οι κυρώσεις, όταν παραβιάζονται οι σχετικές υποχρεώσεις.
Επίσης, θετική είναι η προσπάθεια να αποκτήσει η διαδικασία διευθέτησης των οφειλών σαφέστερα χρονικά όρια και συγκεκριμένους κανόνες.
Η υποχρέωση του πιστωτή να εξετάζει το αίτημα και να διατυπώνει τεκμηριωμένη πρόταση με προκαταβολή που δεν μπορεί να υπερβαίνει το 15%, μπορεί να περιορίσει πρακτικές που καθιστούν μια συμφωνία απρόσιτη εξαρχής. Η δυνατότητα αυτή έχει αξία μόνο εφόσον οδηγεί σε λύσεις που ανταποκρίνονται στις πραγματικές οικονομικές δυνατότητες του οφειλέτη.
Ιδιαίτερη σημασία για τον αγροτικό κόσμο έχει η πρόβλεψη για τον αυτόματο επαναϋπολογισμό συγκεκριμένων παλαιών επαγγελματικών αγροτικών οφειλών.
Διατηρούνται τα ειδικά ευνοϊκότερα όρια σύμφωνα με τα οποία η συνολική απαίτηση δεν μπορεί να υπερβαίνει το διπλάσιο του κεφαλαίου που πραγματικά έλαβε ο αγρότης. Το σημαντικότερο είναι ότι πλέον ο επαναϋπολογισμός θα πραγματοποιείται υποχρεωτικά από τις τράπεζες και τους διαχειριστές των απαιτήσεων, χωρίς να απαιτείται από τον αγρότη να υποβάλει αίτηση ή να προσφύγει στη δικαιοσύνη. Πρόκειται για μια ουσιαστική παρέμβαση που μπορεί να ανακουφίσει δικαιούχους αγρότες από πολλές υπέρογκες οφειλές.
Στο ίδιο πλαίσιο εντάσσεται και η δυνατότητα εξόφλησης επιλέξιμων παλαιών οφειλών προς τη φορολογική διοίκηση και τους ασφαλιστικούς φορείς σε έως 120 δόσεις. Για μικρές επιχειρήσεις ελεύθερους επαγγελματίες και ανθρώπους της παραγωγής, η διευκόλυνση αυτή μπορεί να αποδειχθεί σημαντική. Δεν διαγράφει τις υποχρεώσεις τους αλλά τους δίνει περισσότερο χρόνο για να εξυπηρετήσουν και να συνεχίσουν την οικονομική τους δραστηριότητα.
Θέλω ωστόσο να επισημάνω και κάτι ευρύτερο. Η ενίσχυση της εποπτείας των εταιρειών διαχείρισης είναι απαραίτητη, ακριβώς επειδή η διαχείριση τόσο μεγάλου όγκου απαιτήσεων δεν μπορεί να αφήνεται χωρίς ουσιαστικό έλεγχο. Η δημοσιοποίηση στοιχείων, οι ανεξάρτητοι έλεγχοι σε χαρτοφυλάκια που συνδέονται με κρατικές εγγυήσεις και η ενισχυμένη δυνατότητα παρέμβασης των εποπτικών αρχών, δημιουργούν ένα αυστηρότερο πλαίσιο ευθύνης.
Η συζήτηση στην Επιτροπή ανέδειξε και επιμέρους προβληματισμούς. Η απόφαση της κυβέρνησης να αποσύρει το άρθρο 23 μετά τις παρατηρήσεις που διατυπώθηκαν, δείχνει ότι η κοινοβουλευτική επεξεργασία μπορεί και πρέπει να λειτουργεί ως ουσιαστικό πεδίο βελτίωσης και νομοθετικών πρωτοβουλιών. Παράλληλα, η διευκρίνιση του Υφυπουργού κ. Πετραλιά για την προστασία όσων αδυνατούν να καταβάλλουν δόση επειδή δεν έχουν λάβει τα αναγκαία στοιχεία από τον μισθωτή, ανέδειξε μια κρίσιμη πλευρά της ρύθμισης. Η ευθύνη δεν μπορεί να μεταφέρεται μονομερώς στον οφειλέτη.
Κανένα νομοθέτημα δεν μπορεί από μόνο του να λύνει όλα τα προβλήματα, η αξία του όμως κρίνεται από το εάν εισάγει κανόνες που εφαρμόζονται, ελέγχονται και προσφέρουν πραγματική διέξοδο εκεί όπου σήμερα υπάρχουν αδιέξοδα. Όσον αφορά τώρα το νομοσχέδιο αυτό, δίνονται πολύ περισσότερα δικαιώματα στους δανειολήπτες. Θεσπίζονται σαφείς και αυστηροί κανόνες λειτουργίας των funds και των servicers υπέρ των πολιτών.